الصفحة الرئيسية › أخبار وطنية
أخبار وطنية
وزارة التجارة تؤكد عدم الترفيع في أسعار الشاي والأرز المُرَوَّجة من قبل ديوان التجارة
نشر في 22 أكتوبر 2026 (18:11)
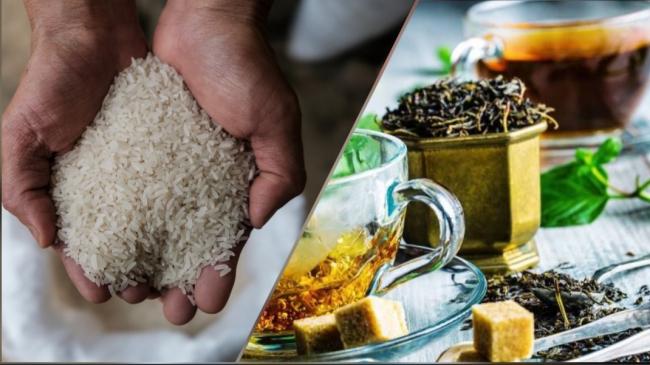
أكدت وزارة التجارة وتنمية الصادرات في بلاغ لها مساء اليوم الخميس 22 أكتوبر 2026، المحافظة على نفس مستويات أسعار الشاي والأرز التي يسهر الديوان التونسي للتجارة على توريدهما، مشددة على أنه لم يطرأ أي ترفيع فيها باعتبار أن الديوان هو المزود الرئيسي للسوق بها.
وأوضحت الوزارة أن القرارات المتعلقة بتحديد أسعار بعض أصناف الشاي والأرز وما تبعها من تأويلات، لا تشمل المنتجات التي يتولى الديوان التونسي للتجارة ترويجها وأن ما تم تداوله في هذا الشأن لا يعكس حقيقة هذه القرارات وأهدافها.
كما أكدت اقتصار تطبيق القرارات المعنية على أصناف الشاي والأرز التي يروّجها الخواص حيث يأتي تحديد أسعار هذه الأصناف في إطار مزيد التحكم فيها على ضوء الارتفاع الذي تم رصده من خلال دراسة مطالب المصادقة على الأسعار الواردة على الوزارة والتي تجاوزت مستوياتها الكغ الواحد 16 دينارا للشاي الأخضر و20 دينارا للشاي الأحمر و28 دينارا للشاي الأسود السريلانكي و4.500 للأرز المفور و7.500 للبسماتي.
وجدّدت الوزارة التزامها بمواصلة العمل على حماية المقدرة الشرائية للمستهلك من خلال متابعة تطور الأسعار وضبط مستوياتها وتعزيز مراقبة مسالك التوزيع، مذكرة بأن مصالحها قد انطلقت في تنفيذ خطة عمل شاملة ترمي إلى مزيد إحكام آليات التدخل في السوق وتحسين الظروف المعيشية للمواطن.
القسم الثالث : إدارة الشركة
56. - يمكن تقسيم أحكام مجلة الإلتزامات والعقود المتصلة بالإدارة إلى موضوعين اثنين : أحدهما يتعلق بإدارة الشركة لتحقيق غرضها الذي تكونت لأجله (الفقرة الأولى) والآخر بمراقبة الإدارة من طرف الشركاء غير المكلفين بالإدارة (الفقرة الثانية).
الفقرة الأولى : المكلفون بالإدارة وسلطاتهم
57. - وضعت مجلة الإلتزامات والعقود قاعدة استيفائية (الفصل 1299) تفيد أنه في حالة سكوت عقد الشركة عن طريقة تسييرها تُحمل على كونها "شركة عنان" على معنى الفصل 1287، أي أن "لكل من الشركاء التصرف في الشركة بشرط استئذان الباقين". يمكن لعقد الشركة أن يستثني هذه الحل سواء بالتنصيص على أن التسيير يتم في شكل "مفاوضة تجارية" (الفصلين 1285 1286)، أي أن الشركاء يأذنون بعضهم البعض في التصرف دون توقف على إذن الباقين'' أو بتكليف شخص أو عدة أشخاص سواء من بين الشركاء أو من الغير لتسيير الشركة (الفصول من 1289 إلى 1293).
تبدو القاعدة الإستيفائية شديدة الحذر في تحديد سلطات "الشركاء-المسيرين". فإن لم يكن ثمة بينهم اتفاق أو عرف خاص فلا يمكن للشركاء التصرف إلا بالإستئذان من الباقي إلا في الأمور المتأكدة التي يضر فيها التأخير (الفصل 1278).
إذا كانت الشركة مفاوضة تجارية، فإن كل شريك مدير، واستوجب ذلك تدخل المشرع ليبين ما هو مخول للمدير من أعمال (الفصل 1285) وما هو غير مخول له إلا بإذن خاص من باقي الشركاء يضمن بعقد الشركة أو بكتب لاحق (الفصل 1286). وفي عموم القول، فإن السلطات المحددة قانونا، والتي تتوقف على الإذن الخاص، تحوم كلها على فكرة أن التصرف المعني بالأمر يبدو في هامش أو خارج الموضوع الإجتماعي مثل التبرع بالمال أو الكفالة عن الغير والتحكيم والتفويت في الأصل التجاري صبرة واحدة والتسليم في توثقة بدون وفاء.
في صورة ما تم تكليف شخص بالإدارة، فإن المشرع يميز بين سلطات المدير الشريك وسلطات المدير غير الشريك. فالأول له سلطة التصرف بجميع أنواع التصرف والتفويت فيما هو المقصود من الشركة بدون الخروج عن موضوعها سواء بطريقة مباشرة أو بطريقة غير مباشرة، كالتبرع بمال الشركة. فأعمال من هذا القبيل تقتضي إجماع الشركاء. أما في صورة ما كان المدير من خارج الشركاء، فإن سلطاته تقاس على سلطات الوكيل الخاص كما نظمها المشرع في عقد الوكالة.
تعرضت المجلة إلى حالة تعدد الوكلاء. فهم لا يتصرفون إلا بصورة مجتمعة وعند الإختلاف بينهم يتخذ قرار بالأغلبية وفي صورة التساوي يرجح صوت المعترض إلا إذا قرر الشركاء غير ذلك. ولكن يجوز أن يكلف الوكلاء كل بفرع وعندئذ يتصرف كل وكيل بانفراده.
عدا حالة شركة العنان التي تتميز، بطبيعتها، بتقييدها لسلطة الإدارة، فإن باقي الحلول التشريعية في التسيير، والتي لا تتوقف على اشتراط الإجماع، تقبل فكرة أن يشترط عقد الشركة تضييقا لسلطة المديرين. وهذا ثابت سواء تعلق الأمر بشركة مفاوضة تجارية أو بإدارة بمقتضى الوكالة.
58. - إن الأحكام التي كنا بصددها مأخوذة من مذاهب فقهية مختلفة وقد يكون مناسبا أن يتم تبسيطها بإلزام الشركاء بتعيين وكيل أو عدة وكلاء يديرون الشركة مع منحهم أوسع السلطات لإلزام الشركة في نطاق غرضها الإجتماعي دون أن يحول ذلك أن يشترط القانون الحصول على إذن الشركاء بخصوص بعض الأعمال القانونية الخطيرة التي تبدو خارج الموضوع الإجتماعي
[110] ودون أن يحول ذلك أن تقيد سلطاتهم في العلاقة الداخلية للشركة
[111] بمقتضى العقد أو بمقتضى قرار لاحق.
الفقرة الثانية : الشركاء غير المكلفين بالإدارة
59. - لا يمكن للشركاء غير المكلفين بالإدارة التدخل في التسيير ولكن لهم "حق شخصي" في "السؤال عن تفاصيل إدارة الشركة أحوال ماليتها والإطلاع على دفاترها" (1295) وتكتسي هذه الأحكام صبغة آمرة لا يجوز اشتراط خلافها. ليس لدينا اعتراض على هذه القواعد بل ندعو فقط إلى التقليل من شدة الطابع الشخصي وتدعيم حق الإطلاع بأن نمكن الشريك من حق الإستعانة بخبير محاسب هذا إن لم نذهب إلى حد إلزام الشركات المدنية التي تكتسي حجما اقتصاديا معينا، استئناسا بالمعايير الكمية التي وضعها الفصل 13 من المجلة التجارية، بأن يكون لها مراقب حسابات.
القسم الثالث : تقسيم الأرباح والخسائر
60. - كرست مجلة الإلتزامات والعقود معيارا تقسم به الأرباح والخسائر بين الشركاء يقوم على النسبية مع المساهمة. فنصيب الشريك من الربح والخسارة يكون بنسبة ما يقدمه للشركة مع خصوصية وحيدة بالنسبة للمساهم بالعمل الذي يصعب تقدير نسبة حصته فتخضع لتقدير الشركاء بعقد الشركة (الفقرة الأولى).
إضافة إلى ذلك اهتمت مجلة الإلتزامات والعقود بالصحة المالية للشركة بإلزامها بتكوين مدخرات قانونية وتسوية وضعيتها المالية في صورة حصول خسارة هامة. تبقى هذه الأحكام في روحها معاصرة بالرغم مما تستوجبه من تدخلات تقنية (الفقرة الثالثة) لتتلاءم مع التشريعين الجبائي (الفقرة الثانية) والمحاسبي (الفقرة الثالثة).
الفقرة الأولى : النسبية كقاعدة عامة في تقسيم الأرباح والخسائر
61. - جعل المشرع من قاعدة النسبية في تقسيم الأرباح والخسائر (الفصل 1300) قاعدة تهم النظام العام لا يجوز مخالفتها تحت طائلة البطلان (الفصلان 1301 و1302).
62. - قد لا نجد اعتراضا حول مبدأ النسبية في توزيع المرابيح واقتسام الخسائر وذلك بالرغم من أن المشرع أحدث له استثناء وحيدا في مجلة الشركات التجارية عندما يتعلق الأمر بشركة محاصة حيث أن اقتسام المرابيح والخسائر يكون حسب ما اشترطه عقد الشركة
[112] أي ليس بالضرورة حسب معيار النسبية.
63. - توجهت للمشرع انتقادات بخصوص الجزاء المستحق في صورة مخالفة قاعدة النسبية
[113]. فقد جاء بالفصل 1301 أنه "إذا اشترط لأحد الشركاء مقدارا من الربح أو الخسارة زائد عما يستحقه بالنسبة لمنابه بطل الشرط والعقد..." قد كان يمكن إبطال الشرط دون إبطال العقد لما في ذلك من مساوئ اقتصادية على استمرار الشركة. وإذا ذهب المشرع إلى هذا الحد فإن ذلك لا يكون بمعزل عما استقر عليه موقفه بالفصل 327 م.إ.ع حيث كرس نظرية البطلان الكلي.
64. - انتقدت مجلة الإلتزامات والعقود على صعيد ثان. فقد جاء بالفصل 1302 أنه "إذا اشترط العقد جميع الربح لأحد الشركاء فإنها تبطل من حيث هي شركة وتعتبر تبرعا بالنسبة لمن أسقط حقه في الربح وإذا اشترط إبراء أحد الشركاء من جميع الخسارة بطل الشرط وصح العقد". قد نميل إلى القول بأن النص متناقض بين الجزاء الذي قرره عند إسناد كل الربح لشريك والجزاء عند إعفاء شريك من كل الربح. فكيف يبطل عقد الشركة ويعاد تكييفه في الصورة الأولى ويبطل الشرط ويبقى العقد قائما في الصورة الثانية ؟
قد يكون المشرع متأثرا في الحل الأول بأحكام الفصل 328 الذي يقتضي أنه إذا بطل الإلتزام وكان به من الشروط ما يصح به التزام آخر جرت عليه القواعد المقررة لهذا الإلتزام". فبطلان عقد الشركة من حيث هي شركة لا يحول، في نظر المشرع، دون تكييف العقد بكونه تبرعا. أما في الصورة الثانية، فإن بطلان عقد الشركة لا يتيح لإمكانية إعادة التكييف ولهذا تراءى للمشرع أن يبطل الشرط وينقذ بالتالي العقد من البطلان.
65. - في الحقيقة إن كان ثمة تناقض فهو يقع على مستوى آخر، أي على صعيد الفصلين 1301 و1302. فلسائل أن يسأل كيف أن عدم المراعاة الجزئي لقاعدة النسبية في تحمل الخسائر يؤدي إلى إبطال الشرط والعقد معا في حين أن عدم احترامه كليا يبطل الشرط لا العقد. لقد كان أولى بالمشرع أن يكرس حلا وحيدا وهو البطلان الجزئي سواء كانت مخالفة قاعة النسبية جزئية أو كلية. هذا الحل اعتمده المشرع صلب الفقرة الأولى من الفصل 288 من مجلة الشركات التجارية بخصوص الشركات الخفية الإسم وقد يكون من المناسب تعميمه على جميع الشركات التجارية والمدنية عن طريق تنقيح الفصلين 1301 و1302.
الفقرة الثانية : وجوبية مسك محاسبة قانونية
66. - انطلاقا من قراء عكسية للفصل 7 من المجلة التجارية يؤكد الفقهاء، بصورة تقليدية
[114]، أن التجار، سواء كانوا أشخاصا ماديين أو شركات تجارية، هم وحدهم الملزمون بمسك محاسبة وكنتيجة لهذا تكون المؤسسات التي تتعاطى نشاطا مدنيا خارجة عن هذا الإلتزام بغض النظر عما إذا كانت تمارس النشاط في شكل فردي أو داخل شركة مدنية.
67. - عندما تدخل المشرع حديثا ليرسي نظاما محاسبيا للمؤسسات
[115]، فإن تدخله اقتصر على وضع النظام المحاسبي دون تغيير نطاقه القانوني بحيث أنه لم يحدث أي تجديد تشريعي بخصوص الأشخاص الخاضعين لوجوبية مسك محاسبة
[116].
68. - عندما نتأمل في أحكام مجلة الإلتزامات والعقود، نلمس أن المشرع كان يتحسس أهمية المحاسبة في علاقة الشركاء فيما بينهم. فقد وردت عبارة موازنة في العديد من المواضع في أحكام الشركة
[117] التي تقتضي، في إجمال القول، بأن يجرى الحساب بين الشركاء بخصوص النتيجة السنوية على مقتضى الموازنة وبعد إجراء الجرد (الفصل 1304) وباقتطاع مدخرات قانونية من الأرباح الصافية الثابتة بمقتضى الموازنة (الفصل 1305) وبترجيع المرابيح الموزعة في سنة معينة إذا ما ثبت انها صورية (الفصل 1307).
69. - طرحت مسألة مسك المحاسبة من طرف الشركات المدنية على القاضي الجبائي لمعرفة إن كانت هذه الشركات ملزمة بمسك محاسبة لتحديد النتيجة الجبائية الخاضعة للضريبة بين أيدي الشركاء
[118]. فلقد كان الفصل 62 (قديم) من مجلة الضريبة على دخل الأشخاص الطبيعيين والضريبة على الشركات يُخضع لواجب مسك محاسبة مطابقة للتشريع المحاسبي للمؤسسات "الشركات وغيرها من الذوات المعنوية أيا كانت طبيعتها وشكلها القانوني وموضوعها وكذلك كل شخص طبيعي خاضع للضريبة على المداخيل الصناعية والتجارية". لقد كان النص محررا بصيغة عامة كافية لأن يشمل الشركات المدنية في صورة إقرارنا بتمتعها بالخصية المعنوية إلا أن ذلك لم يمنع من ظهور إشكاليات تطبيقية استوجبت تدخلا من المشرع بمقتضى الفصل 63 من القانون عدد 90 لسنة 2004 المؤرخ في 31 ديسمبر 2004 أكد فيه واجب مسك المحاسبة من طرف الذوات المعنوية موضوع الفصلين 4 و45 من مجلة الضريبة. ولقد كانت الشركات المدنية من بين شركات الأشخاص المشار إليها بالفصل 4.
70. - تلتقي أحكام قانون الشركات المدنية إذا مع أحكام القانون الجبائي وطالما أن النظام المحاسبي للمؤسسات وضع نظاما محاسبيا موحدا لكل مؤسسة اقتصادية، فإن مسك المحاسبة من طرف الشركة المدنية يجب أن يكون مطابقا لهذا القانون دون المساس بقواعد القانون العام في ميدان الإثبات
[119].
الفقرة الثالثة : تدارك الخسائر الهامة
71. - نصت الفقرة الأولى من الفصل 1319 على "انه إذا تبين للمديرين أن رأس المال قد نقص منه الثلث فعليهم جمع الشركاء للمفاوضة في جبر ما نقص أو الإبقاء على الشركة بما بقي من راس المال أو حلها"
[120]. وتضيف الفقرة الثانية قولها "تنحل الشركة قانونا ولو بغير موافقة الشركاء إذا بلغت الخسارة النصف من رأس المال إلا إذا اتفق الشركاء على جبر ما نقص أو على الإبقاء على الشركة بما بقي من رأس المال وعلى المديرين نشر الإعلانات اللازمة وإلا فعليهم الضمان".
72. - من ناحية المبدإ، يبقى النص معاصرا لما عرفه قانون الشركات التجارية
[121] من ضرورة تنبيه الشركاء إلى حصول الخسارة وضرورة تداركها في صورة استمرارها إن لم نقل استفحالها. ففي ذلك حماية في الآن نفسه للشركاء وللغير المتعاملين مع الشركة إلا ان وجب من ناحية تقنية إعادة صياغة النصوص الحالية ليكون الحل بمقتضى حكم قضائي وبصورة متوافقة مع مبادئ القانون المحاسبي حيث أن تحديد المركز المالي للشركة لا يكون بمقارنة مبلغ الخسارة بمقدار رأس المال بل بمقارنة قيمة الأموال الذاتية للشركة مع مبلغ رأس المال. كما أن الدعوة الصريحة التي قمنا بها إلى وجوب مسك محاسبة قانونية تؤدي إلى تحديد المركز المالي انطلاقا من القوائم المالية المصادق عليها من طرف الشركاء لا من القوائم المالية الموقفة من طرف المديرين.
القسم الثالث : فيما يترتب على الشركة بالنسبة للغير
73. - اهتمت مجلة الإلتزامات والعقود بمسألتين أساسيتين هما تأثير تجاوز المديرين لحدود التصرف (الفقرة الأولى) والمسؤولية الشخصية للشركاء عن ديون الشركة (الفقرة الثانية).
الفقرة الأولى : تأثير تجاوز المديرين لحدود التصرف في علاقة الشركة بالغير
74. - تناولت مجلة الإلتزامات والعقود مسألة تأثير تجاوز المديرين موضوع الشركة أو السلطات المسندة لهم وذلك بتقرير أن التصرف لا يلزم الشركة ويبقى المدير مطلوب وحده بما التزم به (الفصل 1311) ويستثنى من ذلك حالة ما عاد نفعه للشركة وفي حدود ذلك النفع (الفصل 1312). تجد هذه الحلول مبناها في أحكام عقد الوكالة
[122] والتصرف الفضولي
[123] وهي امتداد للنظرة التعاقدية للشركة.
75. - إن النظام القانوني للإدارة الذي أرساه المشرع صلب الفصول من 1283 إلى 1299 مستمد من حلول فقهية أقرتها مذاهب مختلفة وهو إن كان يضمن حقوق الشركاء فيما بينهم، فإنه يعطل مصالح الشركة عند تعاملها مع الغير. فالتصرف في الشركة لتحقيق غرضها الإجتماعي يكون بالضرورة مع الغير وإذا كان الغير غير آمن في معاملاته من الشروط التقييدية لسلطات المديرين، فإن المعاملات معهم سوف تتقلص. ويزداد الأمر سوءا إذا ما علمنا أن المشرع لا يرسي نظام إشهار لطبيعة نظام إدارة للشركة المدنية الذي قرره الشركاء ولا حتى يلزم إشهار القيود التي يضعها العقد التأسيسي على سلطات المديرين استثناء لأحكام القانون العام.
76. - يشدد التطور التشريعي الحديث في قانون الشركات على السلطة الواسعة للمديرين لإلزام الشركة مع الغير. ولا يُعارض الغير بحدود الموضوع الإجتماعي وبالقيود التي يضعها الشركاء على سلطات المديرين حتى ولو تم نشرها. ولا يمكن للشركة أن تطلب بطلان الإلتزام لوقوعه خارج الموضوع الإجتماعي أو لمخالفته القيود الموضوعة على سلطات الوكيل إلا في صورة العلم الشخصي من الغير عند تعامله مع الشركة ولا يكون لإشهار الموضوع الإجتماعي ولإشهار القيود على السلطات سببا لمعارضة الغير ولا قرينة في العلم الشخصي.
على ضوء هذه التوجهات الحديثة، فإنه من الضروري إعادة تناول الفصلين 1311 و1312 وذلك للتشديد على عدم معارضة الشركاء بالقيود التعاقدية لسلطاتهم.
الفقرة الثانية : المسؤولية الشخصية للشركاء عن ديون الشركة
77. - نص الفصل 1309 على أن "الشركاء ملزمون للدائنين على قدر مساهماتهم في رأس المال" يستشف من النص أن دائني الشركة يمكنهم تتبع الشركاء لخلاص ديونهم على الشركة وتكون مسؤوليتهم عن هذه الديون متناسبة مع مساهماتهم في رأس المال وليس بحسب عددهم. فمن يملك نصف رأس المال يكون مسؤولا بنصف الدين الإجتماعي وتكون المسؤولية متقاسمة بين الشركاء فالدائن لا يقوم على الشريك للمطالبة بكامل الدين بل يجب عليه تجزئة تتبعاته. ويستثنى من مبدأ تجزئة التتبعات صورة التنصيص على التضامن في عقد الشركة (الفصل 1309) أو صورة شركة المفاوضة التجارية (الفصل 1301). ومن حل محل أحد الشركاء بموجب الإحالة قام مقامه فيما له وعليه من الحقوق فيكون مسؤولا بدوره للغير عن ديون الشركة السابقة عن الإحالة (الفصل 1278)
[124] وإذا ساهم شخص في شركة قد انعقدت صار مطلوبا مع بقية الشركاء على حسب عقد الشركة (بتضامن أو بدونه) بما ترتب في ذمتها قبل دخوله فيها (الفصل 1314)
[125].
78. - تبقى جملة هذه الأحكام متناسبة مع طبيعة الشركة المدنية كشركة أشخاص يكون فيها الشركاء مسؤولين لدائني الشركة على مكاسبهم الشخصية إلا أن السؤال يطرح حول ما كان من المتجه إعادة النظر في شروط ممارسة الدعوى ضد الشركاء. فالنص الحالي (الفصل 1315) يميز بين مرحلتي التتبع والتنفيذ. فعلى مستوى التتبع يجوز للدائن القيام بصورة متوازية على الشركة في شخص ممثليها أو على الدائنين في حدود نسبتهم مساهمتهم في رأس المال أو في الكل في صورة التضامن ولكن في مرحلة التنفيذ وبعد أن يحرز الدائن على السند التنفيذي، لا يمكنه مباشرة عمل تنفيذي على مكاسب مدينيه من الشركاء إلا بعد استنفاذ أعمال التنفيذ على مكاسب الشركة. يبدو هذا الحل مختلفا عما هو مكرس بعقد الكفالة المدنية حيث يمكن للكفيل المطلوب أن يكلف الدائن بتتبع كسب المدين أولا وحينئذ يتوقف ما شرع فيه من إجراءات لمطالبة الكفيل إلى يتم تتبع مكاسب المدين الأصيل بدون أن يمس ذلك بحق الكفيل بأن يتخذ من يلزم من وسائل لحفظ حقوقه (الفصل 1498).
97. - ليس من شك أن القاعدة المكرسة بالفصل 1315 هي أكثر حماية للدائنين إذ يجوز لهم القيام بدعوى المطالبة في وقت مبكر ربحا للوقت. فالدعوى الموجهة ضد الشركة والدعوى الموجهة ضد الشريك تسير بصورة متوازية وليس بصورة متعاقبة مثل ما هو الشأن بالنسبة للكفيل. ولهذا نرى أنه يستحسن الإبقاء على الفكرة المكرسة بالنص الحالي مع الأخذ مثلما ذكرنا أعلاه بالشخصية المعنوية للشركة
[